Mauro MICHELINI
la nostra carta vincente: la fiscalità immobiliare francese
Lo Studio Mauro Michelini è da sempre in prima linea contro l’evasione e l’elusione fiscale.
« È una morale di guerra, non esiste solo una sua o una mia morale. La morale è multipla - ci sono persone che vanno a bombardare una città, e sono considerate degli eroi, e persone che sparano su un bersaglio determinato, che sono considerate dei criminali. Nel secondo caso, solo perché sconfitte » (Franco Piperno a Controcorrente, trasmissione di Sky Tg24) La libertà di non vaccinarsi deve essere considerata un diritto della persona. Basta con la dittattura della maggioranza.

La “linea intransigente” (Goffman 1961) non era praticabile: opporsi era del tutto inutile, in quanto la dittatura esercitata dal centro si fondava sul potere di uccidere chiunque in qualsiasi momento. Un potere ed una violenza esercitati non da mostri, seppur presenti ma in piccoli numeri, ma da uomini comuni: i conformisti, infatti, prevalevano numericamente sui fanatici e sui sadici (Levi 1958).


Prima di acquistare dei beni immobili in Francia, esaminate a fondo le imposte sui beni immobili: Taxe foncière, Taxe d’habitation, Taxe sur les logements vacants, Cotisation foncière d’entreprise, (+++IR, prélèvements sociaux, IS, CRL…)…………..e soprattutto le imposte sulle donazioni e le successioni.

Senza dimenticare l’impôt sur la fortune immobilière (IFI).
STOP.
Ordine Dottori Commercialisti di Milano - Iscrizione numero : 1903
Ordre Experts-Comptables Marseille - Iscrizione numero : 100000547501
Diplomato Federale di Esperto Contabile (CH)
Traduttore in lingua Francese presso la Camera di Commercio Di Milano,
Monza Brianza e Lodi

Targa commemorativa perenne: in ricordo del Presidente Sandro Pertini installata in Piazza Wilson - Allée Sandro PERTINI à Nizza

Questa stele commemorativa è stata deposta alla memoria del Presidente della Repubblica Italiana Sandro Pertini, che ha vissuto e lavorato a Nizza durante il periodo del fascismo in Italia, prima di ricongiungersi alla Resistenza in Italia e diventare uno dei principali comandanti della lotta antifascista e antinazista sul territorio italiano.
Il fatto che essa sia stata deposta in territorio francese e che la stessa riunisca ad un tempo i colori italiani che i colori francesi, può simbolizzare i legami d’amicizia che esistono ancora tra i due paesi, pur se offuscati dal diverso schieramento durante la seconda guerra mondiale.

Italia-Francia

Creazione d'impresa

Seguendo un approccio graduale si parte con l’identificazione Iva, la creazione di una sede secondaria o branch e la società di diritto estero. In questa fase i clienti sono accompagnati sia in materia fiscale che giuridica che di amministrazione del personale.

per le persone fisiche

Fiscalità internazionale

Lo Studio Michelini offre le migliori risposte in materia di residenza fiscale per le persone fisiche residenti fiscalmente in Italia o in Francia. L’applicazione del diritto convenzionale per risolvere i diversi criteri esistenti nel diritto interno dei singoli Stati in materia di residenze fiscali delle persone fisiche, viene trattato quotidianamente.

in Francia per i clienti italiani

Fiscalità internazionale

Lo Studio Michelini avendo maturato un’esperienza pluridecennale sul campo, è in grado di offrire le migliori risposte in materia di fiscalità immobiliare francese per i clienti che detengono immobili in Francia a titolo personale o attraverso veicoli societari.

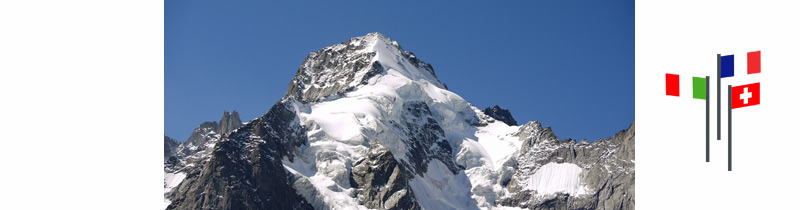
Simbolo del nostro Studio

Dottore Commercialista, Expert-comptable, Commissaire aux comptes Nizza, Milano, Ventimiglia e Ginevra

Monte Dolent è una cima
che si trova nella parte settentrionale delle Alpi del Monte Bianco.

Rappresenta la triplice frontiera
tra la Francia, l'Italia e la Svizzera.

Annunci

Lo Studio Michelini si rende disponibile a presentare, per vostro conto, le dichiarazioni 2048-IMM per le plusvalenze immobiliari, le dichiarazioni per l’ IFI (imposta patrimoniale), le dichiarazioni per le donazioni e le dichiarazioni per le successioni

Ultime pubblicazioni inserite nella nostra biblioteca

LMNP - Facturation électronique

Facturation électronique : je suis un loueur en meublé

La facturation électronique est une réforme qui concernera progressivement toutes les entités

assujetties à la TVA. Concernant les propriétaires bailleurs, l’obligation varie en fonction de leur

assujettissement ou non à la TVA.

Qui est concerné parmi les propriétaires bailleurs ?

Tous les propriétaires bailleurs qui ont la qualité d’assujettis à la TVA sont dans le champ et sont

concernés par la réforme, par exemple :

✔ la location, soumise à la TVA, de locaux commerciaux ou professionnels équipés ;

✔ la location meublée de locaux d’habitation avec services para-hôteliers (au moins trois des

prestations suivantes : fourniture du petit-déjeuner, du ménage, du linge de maison et

accueil) ;

✔ la location d’espaces de travail ou entrepôts avec option pour la TVA.

Bon à savoir

Tous les bailleurs ne sont pas nécessairement des assujettis : s’agissant des personnes qui ne

seraient pas assujetties par ailleurs, il convient de distinguer entre l'activité de location

effectuée par l’investisseur agissant à titre privé, qu’il soit individuel (un particulier) ou

organisé en société civile, et qui tient au simple exercice du droit de propriété, et celle

effectuée par l’investisseur professionnel qui s’inscrit dans le cadre d’une activité

économique en ce qu’elle est effectuée « dans le cadre d’un objectif d’entreprise ou dans un

but commercial ».

Ainsi, existe une présomption selon laquelle le particulier (ou la société civile) - non assujetti

par ailleurs - qui loue un immeuble dont il est propriétaire, n'agit qu'à un titre privé et n’est

donc pas un assujetti (BOFIP BOI-TVA-IMM-10-10-10-10, § 50). En revanche, une telle personne

peut écarter cette présomption en faisant le choix de placer ses opérations dans une logique

économique et en faisant voir reconnaître sa qualité d’assujetti auprès de l’administration.

Les bailleurs assujettis dont les locations sont exonérées de la TVA n’ont pas d'obligation

d'émission en matière de facturation électronique (article 261 D du Code général des

Impôts). Par exemple, la location de biens immobiliers à usage d’habitation ne nécessite pas

l'émission d'une facture électronique ou de e-reporting. Par contre en réception, bien

qu'exonérés, ils restent assujettis à la TVA et devront recevoir des factures électroniques,

sous réserve de disposer également d'un numéro SIREN.

Version septembre 2026

Quelles obligations pour les propriétaires bailleurs concernés par la réforme ?

 Obligation de recevoir les factures sous format électronique depuis le 1er septembre 2026 : il est

nécessaire de choisir une plateforme agréée pour les réceptionner.

 Obligation d’émission de factures électroniques et/ou transmission des données de transaction

et de paiement (sauf article 261 D du CGI)

• depuis le 1er septembre 2026 s’ils sont considérés comme une grande entreprise (GE) ou

une entreprise de taille intermédiaire (ETI) ;

• à compter du 1er septembre 2027 au plus tard s’ils sont considérés comme une petite

entreprise ou une entreprise de taille moyenne.

Les opérations réalisées entrent dans le champ de la facturation électronique ou du e-reporting

de transaction selon la qualité du client de l’opération :

- si la facture est à destination d’une entreprise assujettie à la TVA, alors la facturation

électronique sera obligatoire selon le calendrier d’émission ;

- si la facture est à destination d’un non-assujetti ou d’un assujetti situé à l’international, alors

l’opération fera l’objet d’un e-reporting de transaction.

De plus, s’agissant d’opérations assimilées à des prestations de services, les transactions réalisées

par des bailleurs assujettis devront faire l’objet d’une transmission de données de paiement (ereporting

de paiement), une fois que la prestation a été payée.

Per saperne di più

QUEL TRAITEMENT COMPTABLE RETENIR EN PRESENCE DE MALFACONS AFFECTANT DES TRAVAUX D'AMENAGEMENT

Per saperne di più

QUEL TRAITEMENT COMPTABLE RETENIR EN PRESENCE DE MALFACONS AFFECTANT DES TRAVAUX D'AMENAGEMENT

Per saperne di più

QUEL TRAITEMENT COMPTABLE RETENIR EN PRESENCE DE MALFACONS AFFECTANT DES TRAVAUX D'AMENAGEMENT

Per saperne di più

Cassazione: residenza in San Marino

Per saperne di più

QUEL TRAITEMENT COMPTABLE RETENIR EN PRESENCE DE MALFACONS AFFECTANT DES TRAVAUX D'AMENAGEMENT

Per saperne di più

SLIDES LEGIFISCAL

Per saperne di più

SLIDES LEGIFISCAL

Per saperne di più

Bercy 22.09.2026

Per saperne di più

Bercy 22.09.2026

Per saperne di più

Foto di gruppo del 13.08.2026 a Nizza

Per saperne di più

Dipendenti pubblici fuori dalla disciplina prevista per i frontalieri

Per saperne di più

TASSE DOVUTE IN ITALIA PER UN DIPENDENTE BANCA D'ITALIA IN FRANCIA

Per saperne di più

Dipendenti pubblici fuori dalla disciplina prevista per i frontalieri

Per saperne di più

Brochure sulla stabile organizzazione

Per saperne di più

Brochure sulla stabile organizzazione

Per saperne di più

Brochure sulla stabile organizzazione

Per saperne di più

Assoggettamento ad imposizione di un reddito erogato ad un lavoratore transfrontaliero residente in Francia dalla Banca d'Italia

https://www.agenziaentrate.gov.it/portale/normativa-e-prassi/risposte-agli-interpelli/interpelli


Per saperne di più

Assoggettamento ad imposizione di un reddito erogato ad un lavoratore transfrontaliero residente in Francia dalla Banca d'Italia

https://www.agenziaentrate.gov.it/portale/normativa-e-prassi/risposte-agli-interpelli/interpelli


Per saperne di più

Micro-BIC e credito d'imposta da dichiarare n Italia in assenza di avis d'impot. Istruzioni per l'uso.

Per saperne di più
Continua a leggere

Cerca per parole chiave